Az UBS csökkentette a Spotify célárát, de továbbra is vételre ajánlja
Írta: Ostroml
Óvatosabb lett a Spotify kilátásaival kapcsolatban az UBS, de továbbra is jelentős felértékelődési lehetőséget lát a vállalat részvényében. A bank október 5-én 690-ről 675 dollárra csökkentette a SPOT 12 hónapos célárát, miközben változatlanul fenntartotta Buy ajánlását.
Batya Levi, az UBS elemzője elsősorban a Spotify új platformbefektetéseihez kapcsolódó magasabb költségekkelindokolta a módosítást. A bank szerint a vállalat ugyanakkor továbbra is olyan új termékeket és funkciókat vezet be, amelyek további bevételi lehetőségeket teremthetnek, hosszabb távon pedig javíthatják a működési tőkeáttételt.
Az UBS a harmadik negyedévre nagyjából a Spotify saját előrejelzésével összhangban lévő eredményeket vár. A bank számításai szerint a negyedéves bevétel 4,97 milliárd euró, a bruttó árrés pedig 32,9 százalék körül alakulhat. Utóbbi éves összevetésben 130 bázispontos javulást jelentene.
A prémium üzletág továbbra is a növekedés fő motorja maradhat. Az UBS devizahatásoktól megtisztítva 15,2 százalékos prémiumbevétel-növekedést vár, szemben a második negyedév 16 százalékos bővülésével. A hirdetési bevételek növekedése eközben 8,6 százalékra gyorsulhat, részben a tavalyi alacsonyabb podcast-hirdetési készlet miatt kedvezőbb összehasonlításnak köszönhetően.
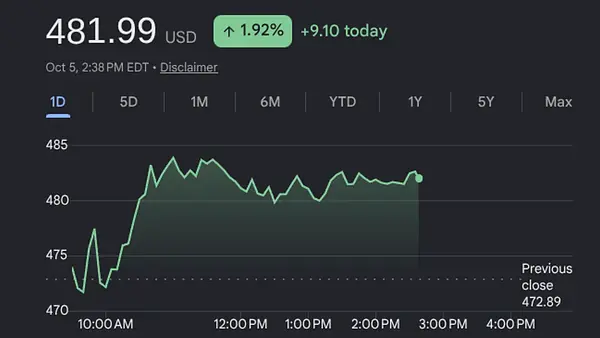
A Spotify részvénye október 5-én 483 dollár környékén mozgott. Fontos pontosítás, hogy az árfolyam nem éves alapon esett közel 30 százalékot: az elmúlt 12 hónap teljesítménye továbbra is pozitív. A nagyjából 30 százalékos visszaesés inkább a korábbi, 2026-os csúcsszintekhez képest érzékelhető. A részvény tehát jelentősen korrigált, de hosszabb időtávon még mindig erős teljesítményt mutat.
Az elemzői közösség többsége továbbra is optimista. A Google Finance által követett 24 Wall Street-i elemző közül 19 vételre, öt tartásra ajánlja a SPOT részvényt, eladási ajánlás pedig nincs. Az átlagos 12 hónapos célár jelenleg valamivel 600 dollár felett jár, miközben az előrejelzések nagyjából 420 és 720 dollár között szóródnak.
Az elmúlt hetekben több nagy befektetési ház is frissítette várakozását. A KeyBanc október 1-jén 680-ról 660 dollárracsökkentette célárát, de megtartotta pozitív ajánlását. A Wells Fargo 570 dolláros célárat tart fenn, a Morgan Stanley 640 dollárral számol, míg a Bank of America 685 dolláros értékelést tart érvényben. Az Evercore ISI ezzel szemben szeptember végén 650-ről 700 dollárra emelte saját célárát.
A Spotify mögötti fundamentumok közben továbbra is növekedést mutatnak. A vállalat a második negyedévet 777 millió havi aktív felhasználóval és 300 millió prémium-előfizetővel zárta. Az áremelések és a fizetős felhasználói bázis bővülése mellett a Spotify egyre több területen – videóban, hangoskönyvekben, podcastokban és új prémiumfunkciókban – próbál további bevételt teremteni.
A befektetők számára így most az egyik fő kérdés az, hogy ezek a fejlesztések milyen gyorsan fordulnak át új bevételekbe. Az UBS célárcsökkentése elsősorban a rövid távú költségnyomásról szól, nem pedig a Spotify növekedési történetének feladásáról: a 675 dolláros új célár a jelenlegi árfolyamhoz képest továbbra is közel 40 százalékos potenciált feltételez.
Kapcsolódó cikkek
HOZZÁSZÓLÁSOK
A hozzászóláshoz be kell jelentkezned.
LoginOLVASD EL EZEKET IS:


REKLÁM